Capital Desk · 09.10.2026
Рост цены — ещё не рост капитала: где лежат деньги крупных собственников и что им остаётся на руках
Подзаголовок: У 0,2% вкладчиков — 30,2% вкладов. На брокерских счетах за квартал появился чистый триллион. Как читать эти цифры и проверять обещание «удвоить капитал».
Коротко. Цифры о крупном капитале в России описывают разные вещи: остатки на счетах, движение денег, ответы в анкетах, объёмы сделок и индексы цен. Сложить их нельзя. Для владельца важен другой вопрос: сколько денег и когда вернётся ему лично — после расходов, налогов, риска и выхода. Ниже — карта цифр и способ проверить любое обещание доходности.
Кому это важно: владельцам капитала от 100 млн ₽, которые выбирают между вкладом, бумагами, паем и объектом; их юристам, финансовым директорам семейных офисов и частным банкирам.
Пять цифр недели — и почему их нельзя складывать
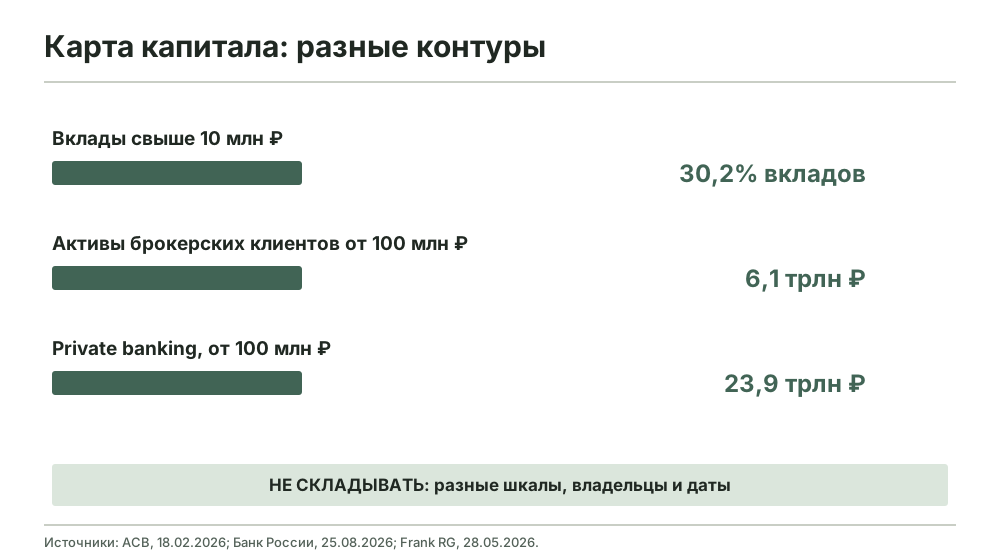
На начало 2026 года 0,2% вкладчиков держали 30,2% вкладов физлиц в группе остатков свыше 10 млн ₽ в одном банке (АСВ, мониторинг за 2025 год, 18.02.2026). На 01.07.2026 доля этой группы составляла 30,3% (АСВ, мониторинг за I полугодие 2026). У брокеров 14,8 тыс. частных инвесторов с портфелем от 100 млн ₽ владели активами на 6,1 трлн ₽ — примерно 45% всех 13,6 трлн ₽ активов физлиц на брокерском обслуживании на конец июня (Банк России, обзор за II квартал 2026, 25.08.2026; доля — наш расчёт).
В private banking финансовый капитал состоятельных клиентов достиг 23,9 трлн ₽, но его рост замедлился с 40% за 2024 год до 12% за 2025-й (Frank RG, 28.05.2026). Во II квартале 2026 года чистый приток на брокерские счета физлиц составил 1,1 трлн ₽ (Банк России, 25.08.2026). Цены новостроек за 2025 год выросли в реальном выражении на 4,3%, а объём инвестиционных сделок с недвижимостью в I полугодии 2026-го по предварительной оценке снизился на 12%, до 373 млрд ₽ (индекс ДОМ.РФ и ИПЦ Росстата, расчёт на 28.09.2026; IBC Real Estate, июль 2026).
Это не история о бегстве денег из одного актива в другой. Это разные контуры капитала: остаток на дату, чистое движение денег, ответ в анкете, цена сделок и цена объекта.
Как читать эти цифры. АСВ считает вкладчика в пределах одного банка: клиент нескольких банков попадает в статистику несколько раз. Брокерские активы, банковские вклады и капитал private banking пересекаются. Доля около 45% рассчитана как 6,1 / 13,6 и округлена.
Один владелец — несколько учётных систем
Банк. Группа «свыше 10 млн ₽» держала 30,2% объёма застрахованных вкладов физлиц на 1 января 2026 года; на 1 июля доля была 30,3% (АСВ, мониторинги от 18.02.2026 и за I полугодие 2026). Это снимок банковских обязательств перед клиентами. Сколько у этих людей недвижимости, бизнеса или бумаг, по нему не узнать.
Private banking. Frank RG оценивает финансовый капитал клиентов сегмента от 100 млн ₽ в 23,9 трлн ₽ по итогам 2025 года. Годовой прирост замедлился с 40% до 12%, а новые деньги дали лишь 2% прироста против 25% годом раньше (Frank RG, 28.05.2026). Значит, общий размер могут двигать переоценка портфелей и смена состава активов — без сопоставимого притока наличных.
Брокерский счёт. Стоимость активов физлиц на брокерском обслуживании выросла с 13,3 трлн ₽ на конец I квартала до 13,6 трлн ₽ на 30 июня 2026 года (Банк России, 25.08.2026). Это бумаги, деньги и требования за вычетом обязательств, включая ИИС. Внутри этого контура 14,8 тыс. клиентов с портфелем от 100 млн ₽ владели 6,1 трлн ₽ активов (Банк России, 25.08.2026).
У одного владельца может быть сразу вклад, брокерский портфель и пай ЗПИФ. Поэтому сумма трёх отчётов — не «свободные деньги состоятельных россиян». Свободная сумма появляется только после карты обязательств: ближайших платежей, налогов, операционного резерва и горизонта, на который владелец готов расстаться с ликвидностью.
Как читать эти цифры. Frank RG измеряет финансовый капитал клиентов HNWI, АСВ — остатки вкладов, ЦБ — активы на брокерском обслуживании. У показателей разные владельцы, даты и границы; они не являются слагаемыми.
Ответ в анкете — ещё не покупка
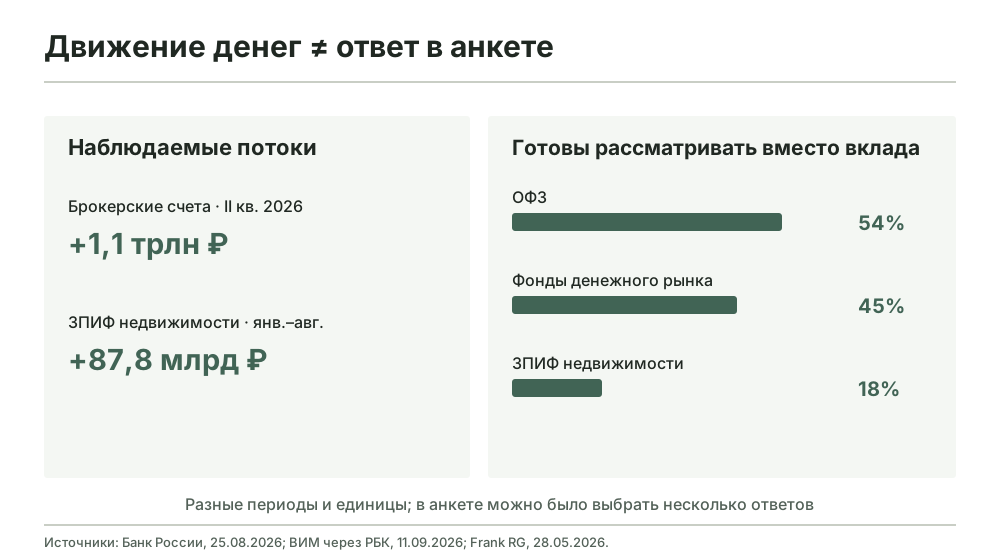
Деньги. Чистый приток 1,1 трлн ₽ на брокерские счета физлиц во II квартале 2026 года — это вводы минус выводы денег, бумаг и других активов по поручению клиентов. Купоны и дивиденды, зачисленные прямо на счёт, в этот показатель не входят. Это квартальный максимум с 2021 года; 63% притока дали квалифицированные инвесторы (Банк России, 25.08.2026). Цифра подтверждает движение в брокерский контур. Какие инструменты купили, она не говорит.
Анкета. Frank RG спросил клиентов private banking, какие альтернативы вкладу они готовы рассматривать. ОФЗ назвали 54%, фонды денежного рынка — 45%, ЗПИФ недвижимости — 18%; разрешалось несколько ответов (Frank RG, 28.05.2026). Это список вариантов в поле зрения клиента. Суммы покупок, источника денег и дальнейшего поведения в нём нет.
Сделки. Инвестиционные сделки с российской недвижимостью по итоговой оценке IBC Real Estate составили 973 млрд ₽ за 2025 год. В I полугодии 2026-го, по предварительной оценке, — 373 млрд ₽, на 12% меньше, чем годом ранее (IBC Real Estate, отчёты от 29.01.2026 и за II квартал 2026). В этих объёмах есть коммерческие объекты, жильё и площадки под девелопмент, а покупатели — не только частные инвесторы. Сравнивать их с притоком на брокерские счета как два выхода одной трубы нельзя.
Цена. Индекс фактических сделок ДДУ ДОМ.РФ за 2025 год прибавил около 10,1% номинально (пересчитанный ряд; первоначально опубликовано 10,2%); при ИПЦ 5,59% реальный прирост равен 4,3% по формуле (1,1012 / 1,0559) − 1 (ДОМ.РФ, текущий ряд на 28.09.2026; ИПЦ Росстата за 2025 год по Банку России/РИА; страница Росстата повторно не прочитана). Первичная страница ДОМ.РФ повторно не прочитана. Индекс цены растёт, объём крупных сделок падает — это разные рынки и разные единицы измерения.
Как читать эти цифры. В отчёте IBC отражён объём сделок всех покупателей, а не только частного капитала. Индекс ДОМ.РФ описывает рынок ДДУ, не перепродажу конкретной квартиры. Опрос Frank RG фиксирует готовность рассмотреть инструмент, не денежный поток.
«Удвоится» — сначала спросите, за какой срок
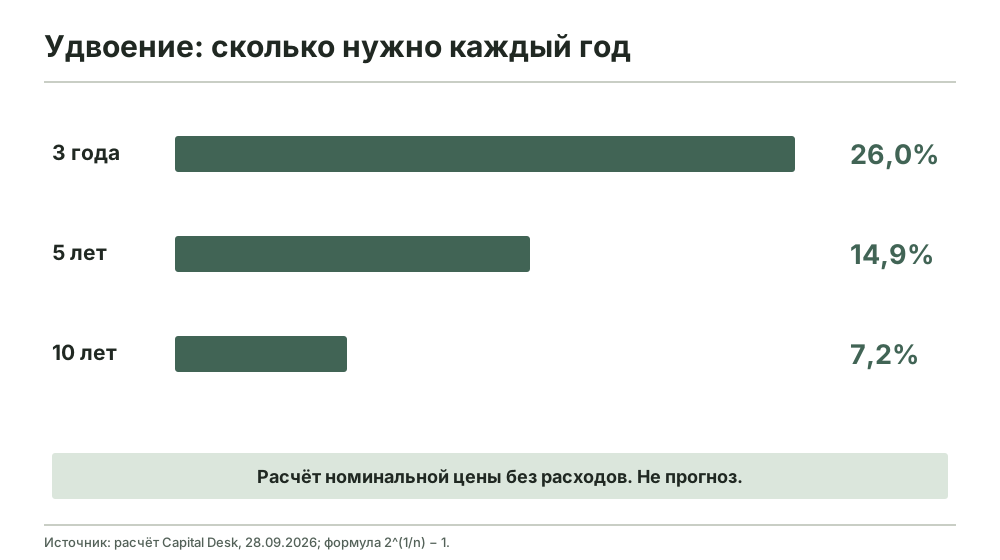
Обещание «недвижимость удвоится» убедительно, пока не назван срок. Чтобы цена удвоилась за три года, нужен примерно 26,0% годового сложного роста, за пять лет — 14,9%, за десять — 7,2% (расчёт Capital Desk, 28.09.2026: 2^(1/n) − 1). Это арифметика номинальной цены без расходов. Прогнозом рынка она не является.
Если вход обошёлся дороже объявления из-за ремонта и оформления, а на выходе пришлось уступить покупателю, цена актива должна вырасти ещё сильнее. Номинальное удвоение не удваивает покупательную способность: инфляция съедает часть результата. Даже индекс новостроек с реальным ростом 4,3% за 2025 год не даёт готовой доходности владельца конкретной квартиры (ДОМ.РФ и ИПЦ Росстата, расчёт на 28.09.2026).
Честная модель начинается с даты и суммы вложения. Дальше — промежуточные расходы, аренда или выплаты и реалистичная цена выхода. Продажа в конце срока — отдельная гипотеза: нужны покупатель, срок экспозиции и расчёт налогов. Пока этих строк нет, «удвоение» относится к рекламной цене, а не к капиталу собственника.
Полезно проверить два удара сразу: аренда ниже плана, а продать удаётся позже и дешевле. Тогда видно, сколько результата держится на самом объекте, а сколько — на идеальном выходе. Один красивый процент в презентации эту зависимость прячет.
От «доходности из презентации» к деньгам собственника
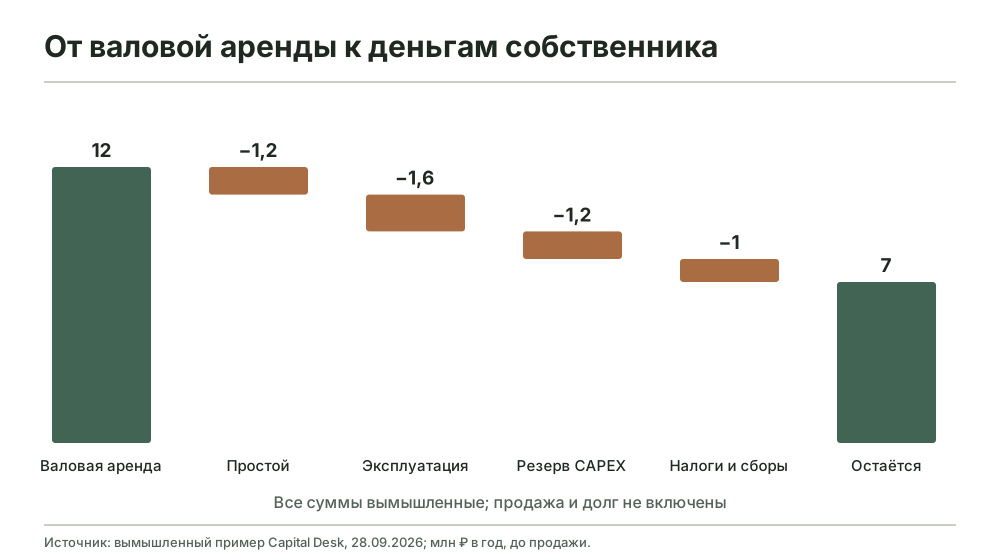
Учебный объект: заявленная валовая аренда 12 млн ₽ в год. Вычитаем 1,2 млн ₽ простоя, 1,6 млн ₽ эксплуатационных расходов, 1,2 млн ₽ резерва на капитальные работы и 1 млн ₽ условных налогов и сборов. До продажи остаётся 7 млн ₽ денежного потока (иллюстративный расчёт Capital Desk, 28.09.2026; все суммы вымышленные). Это уже другая величина, чем валовая аренда из объявления.
Вход. К сумме продавца прибавляются проверка титула, оформление, комиссия, отделка, оборудование и резерв на неожиданный ремонт. Если их нет в файле брокера, они от этого не становятся нулём. По коммерческому объекту нужны фактические договоры аренды, rent roll, история платежей и условия индексации, а затем — перечень затрат, которые нельзя переложить на арендатора.
Выход. Запрашиваемая цена продавца и цена закрытой сделки могут расходиться. Модельный NOI, делённый на цену объявления, даёт лишь модельную ставку капитализации по запрашиваемой цене. Доходность покупки он не доказывает и возможный долг не учитывает. Поэтому объект с самой высокой «ставкой» на карточке может проиграть более скучному — с надёжным арендатором и меньшим ремонтом.
Проверка заканчивается суммой, которую владелец получает после расходов и обязательств, и диапазоном цены выхода. Если доходность держится на одной оценке продажи, это надо показать прямо. Для капитала важна не красота модели, а путь денег через счёт собственника.
Как читать эти цифры. Пример с арендой вымышлен и служит шаблоном расчёта. В конкретной сделке каждую строку заменяют договор, выписка, смета и налоговый расчёт. Показатели из объявлений не являются ценами закрытых сделок.
ЗПИФ: недвижимость в пае — тоже бизнес с расходами
ЗПИФ недвижимости даёт долю в наборе объектов без прямого управления каждым помещением. Но вместе с арендой пайщик получает правила фонда: комиссии УК, расходы оценщика и депозитария, долговую нагрузку, сроки выплат и способ продажи пая. Расчётная стоимость пая не равна цене, по которой его удастся продать сегодня.
«Парус» оценил СЧА рыночных ЗПИФ недвижимости в 1,04 трлн ₽ на конец июня 2026 года (Parus, июль 2026). «ВИМ Сбережения» оценили СЧА своего более широкого периметра фондов в 1,01 трлн ₽ по итогам I полугодия (оценка ВИМ в «РБК Инвестициях», 07.07.2026). Эти значения относятся к разным наборам фондов; брать их среднее бессмысленно.
За январь–август 2026 года чистый приток пайщиков в ЗПИФ недвижимости составил 87,8 млрд ₽ по оценке ВИМ (пересказ исследования в «РБК Инвестициях», 11.09.2026). Приток увеличивает деньги внутри фондов, но не измеряет доход пайщика. Доход зависит от арендных поступлений, переоценки, расходов, долгов, распределений и цены продажи пая.
Перед сравнением фонда с прямой покупкой я ставлю рядом две строки: деньги, реально перечисленные владельцу за выбранный срок, и сумму, которую можно получить при выходе на ту же дату. Дальше — полная стоимость владения и риск концентрации по объектам, арендаторам и управляющему. Только тогда «недвижимость» становится сопоставимым инвестиционным выбором.
Москва и Петербург: срез даёт порядок проверки, а не рейтинг
Внутренний срез предложений в Москве и Санкт-Петербурге полезен как карта вопросов к объекту. Коммерческий экран сначала убирал дубли, устаревшие объявления, слишком маленькие помещения и крайние значения цены и модельной ставки; затем сравнивал варианты внутри назначения. Так появляются кандидаты на проверку, а не рейтинг «самых доходных» объектов. Аренда в таком экране модельная, цена — запрашиваемая. Следующий шаг — документы по арендатору и собственнику.
Жилой экран соединял сценарии WATCH с ценами конкретных предложений и отдельным каналом «цена ниже нижней границы модельной оценки». Разрыв с моделью показывает, какой лот проверить первым. Прибыли он не обещает: оценка выхода требует сравнимых сделок, а срок и затраты на отделку могут забрать весь видимый зазор. Внутренний тест аренды не позволил положить прогноз аренды в основу ранга (публичное резюме D3, 28.09.2026).
Главный результат по обоим городам — порядок проверки. Для коммерции: право, договор аренды, фактические платежи, техническое состояние, CAPEX и цена сделки. Для жилья: наличие лота, условия покупки, ввод, отделка, независимые аналоги и способ выхода. Такой список не заменяет решение, зато не даёт купить «скидку к модели» вместо актива.
Как читать эти цифры. Численные агрегаты внутреннего среза удержаны до подтверждения прав на повторное использование экспорта. Здесь описаны только выводы из публичного резюме D3 от 28.09.2026; индивидуальные адреса и карточки не раскрываются. Срез построен на данных Sdelio — это мой продукт.
Что проверить: пять правил для владельца капитала
1. Составьте календарь денег. Отделите обязательные платежи и резерв от суммы, которую можно связать на годы. Решение о неликвидном активе начинается с даты, когда деньги снова понадобятся.
2. Сравнивайте на одном горизонте. Вклад, бумаги, пай и прямой объект — на одной дате, в одной валюте и после всех расходов. Иначе вы сравниваете не активы, а предположения.
3. Требуйте мост от валового процента к выплате. Пусть презентация покажет простой, операционные расходы, CAPEX, комиссии, налоги и долг. Отдельно запросите цену и срок выхода.
4. Разделяйте наблюдение и сценарий. Поток на брокерский счёт — наблюдение ЦБ. Готовность купить инструмент — ответ в опросе. Будущая цена — сценарий автора модели. Они могут указывать в одну сторону, но друг друга автоматически не подтверждают.
5. Запишите условие пересмотра до покупки. Какой документ, цена, задержка или изменение ставки отменит решение? Если условия нет, инвестиционный меморандум быстро превращается в защиту идеи, которая уже понравилась.
Вывод неверен, если…
…по конкретному активу подтверждённые платежи и расходы дают иной денежный поток, чем в расчёте; реальная цена продажи систематически расходится с модельной; или обязательства владельца требуют денег раньше планируемого выхода. Тогда менять надо решение, а не только целевую доходность.
…обновлённые ряды ДОМ.РФ и ИПЦ существенно меняют измеренный реальный рост; IBC пересматривает состав или объём сделок; либо источники фондов уточняют периметр и выплаты. Тогда меняется контекст рынка. Арифметика удвоения остаётся прежней, но её связь с доступным сценарием пересчитывается.
…полная проверка предложений Москвы и Петербурга выявляет иную географию, закрытые объявления, неподтверждённую аренду или недоступную цену. Тогда кандидата исключают. Список объектов не имеет права пережить исчезновение фактов, на которых он построен.
Проверено 09.10.2026; следующий пересмотр — после выхода обзора брокерского обслуживания Банка России за III квартал. Источники и метод — в списке к статье.
Александр Красиков, Capital Desk — krasikov.net
Материал носит аналитический характер и не является индивидуальной инвестиционной рекомендацией, офертой или оценкой по 135-ФЗ. Сценарии — не гарантии доходности. Capital Desk оплачивает клиент; комиссия из сделки через Sdelio раскрывается письменно до сделки. Sdelio — мой продукт. Я никогда не прошу перевести деньги и не собираю документы в мессенджерах.
Методология
Все рыночные значения относятся к указанным датам и определениям источников. Реальный рост новостроек рассчитан из текущего индекса ДОМ.РФ за декабрь 2025 года к декабрю 2024 года и ИПЦ 5,59%; индекс ДОМ.РФ может пересчитываться после регистрации сделок. Полный отчёт Frank RG платный: использован официальный пресс-релиз. Показатели ВИМ доступны в пересказе «РБК Инвестиций», полный отчёт не опубликован. Численные агрегаты D3 не опубликованы до подтверждения прав на повторное использование. Пример денежного моста вымышлен; расчёт ставок удвоения выполнен по формуле сложного процента.
Источники
Проверка досье: 09.10.2026.
- АСВ. «Мониторинг застрахованных вкладов за 2025 год», 18.02.2026, с. 3–4: структура вкладов на 01.01.2026, группа свыше 10 млн ₽. PDF. Для доли на 01.07.2026: мониторинг за I полугодие 2026.
- Банк России. «Обзор ключевых показателей брокеров за II квартал 2026 года», 25.08.2026, с. 3–6, включая сноску 8 о нетто-взносах. PDF; сообщение. Доля 6,1 / 13,6 ≈ 45% рассчитана редакцией.
- Frank RG. «Доверие становится главным фактором на рынке Private banking», 28.05.2026. Финансовый капитал сегмента от 100 млн ₽, динамика и анкета клиентов private banking. Официальный пресс-релиз. Полный отчёт платный и не использовался.
- IBC Real Estate. «2025 Q4. Инвестиции в недвижимость», 29.01.2026: итоговый объём 973 млрд ₽. PDF.
- IBC Real Estate. «2026 Q2. Инвестиции в недвижимость», июль 2026: предварительный объём 373 млрд ₽ за I полугодие, −12% год к году. PDF.
- ДОМ.РФ. Индекс цен новостроек по фактическим сделкам ДДУ, текущий ряд, доступ 28.09.2026. Декабрь 2025 к декабрю 2024: около +10,1% номинально (пересчитанный ряд; первоначально опубликовано 10,2%); в расчёте используется 10,12%. Индекс пересчитывается по регистрации сделок. Первичная страница при повторной проверке не прочитана.
- Росстат. ИПЦ за 2025 год +5,59% декабрь к декабрю; по Банку России/РИА; сообщение РИА Новости от 16.01.2026. Страница Росстата повторно не прочитана. Реальный рост рассчитан редакцией как 1,1012 / 1,0559 − 1 ≈ 4,3%.
- Parus. «Рынок ЗПИФ недвижимости: итоги 1 пол. 2026 года и тренды», июль 2026: СЧА рыночных фондов 1,04 трлн ₽. Материал управляющей компании.
- «ВИМ Сбережения» через «РБК Инвестиции». Оценка СЧА ЗПИФ на I полугодие, 07.07.2026; оценка чистого притока за январь–август, 11.09.2026. Полные отчёты ВИМ не опубликованы; периметр отличается от Parus.
- Capgemini. World Wealth Report 2026, 04.06.2026, с. 9–13, 52: $98.3T финансового капитала и 25.3M HNWI на конец 2025 года. PDF.
- UBS. Global Wealth Report 2026, 30.06.2026, с. 20, 22: 57.5M долларовых миллионеров; 48.4% богатства выборки у группы свыше $1M. Пресс-релиз UBS; доступная копия полного PDF. Числа извлечены из копии полного отчёта, а не из пресс-релиза.
- Capital Desk. Расчёты и вымышленный денежный мост, 28.09.2026: удвоение 2^(1/n) − 1; 6,1 / 13,6; реальный рост 1,1012 / 1,0559 − 1. Данные расчётов: doubling-math.csv, owner-cash-bridge.csv, nominal-real-growth.csv.
- D3. Публичное резюме среза Москвы и Петербурга, 28.09.2026. Численные агрегаты экспорта удержаны до подтверждения прав на повторное использование.